Dòng tiền
Dòng tiền là gì?
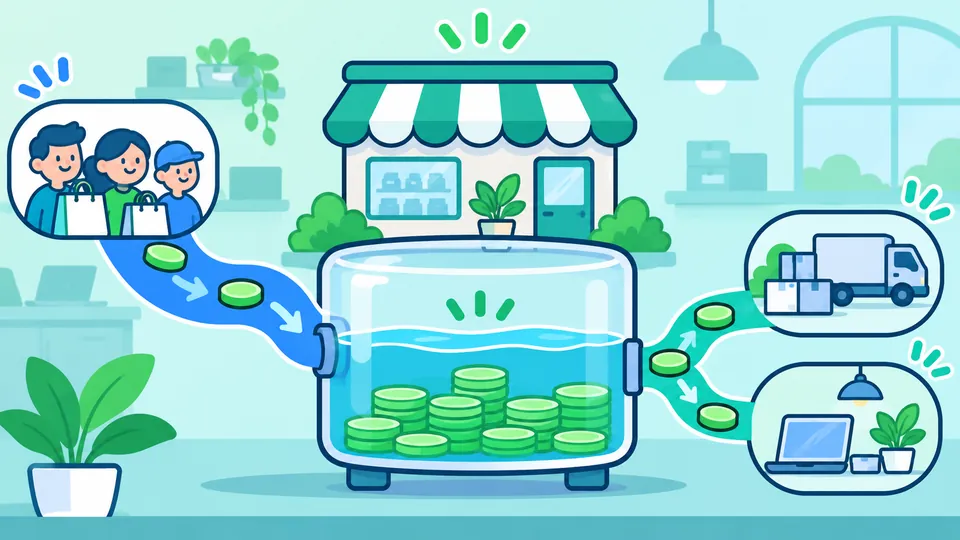
Dòng tiền (Cash flow) là sự biến động của tiền và tương đương tiền đi vào và đi ra khỏi doanh nghiệp trong một khoảng thời gian xác định. Dòng tiền gồm hai phần chính:
- Dòng tiền vào: tiền mặt thu được từ hoạt động kinh doanh, bán tài sản, vay vốn, góp vốn, nhận tiền trợ cấp hoặc thu hồi các khoản phải thu.
- Dòng tiền ra: tiền mặt chi trả cho hoạt động kinh doanh, mua sắm tài sản cố định, trả nợ, lương nhân viên, thuế, chi phí lãi vay và các khoản chi khác.
Dòng tiền được theo dõi theo ba nhóm hoạt động thường được gọi là:
- Dòng tiền từ hoạt động kinh doanh: phản ánh tiền mặt phát sinh từ hoạt động sản xuất, cung cấp hàng hóa, dịch vụ — tức là hoạt động cốt lõi tạo ra doanh thu.
- Dòng tiền từ hoạt động đầu tư: phản ánh việc mua hoặc bán tài sản dài hạn, đầu tư vào công ty khác hoặc thu hồi các khoản đầu tư.
- Dòng tiền từ hoạt động tài chính: phản ánh việc góp vốn, vay vốn, trả nợ, trả cổ tức và các giao dịch với chủ sở hữu hoặc bên cho vay.
Khái niệm dòng tiền được sử dụng rộng rãi trong quản trị tài chính doanh nghiệp, kế toán, ngân hàng, đầu tư và phân tích tín dụng. Với doanh nghiệp nhỏ và vừa, dòng tiền là thông tin quan trọng không kém lợi nhuận, bởi doanh nghiệp chỉ có thể sử dụng tiền mặt thực tế để thanh toán các nghĩa vụ đến hạn.
Đặc điểm / cách hiểu
Dòng tiền mang tính động và theo dõi trong một khoảng thời gian cụ thể, chẳng hạn trong tháng, quý hoặc năm. Cùng một doanh nghiệp có thể có dòng tiền dương trong tháng này nhưng âm trong tháng sau. Vì vậy, việc đánh giá chỉ dựa trên một số liệu đơn lẻ có thể chưa phản ánh đúng tình hình.
Cách tính cơ bản:
> Dòng tiền ròng = Dòng tiền vào − Dòng tiền ra
Khi dòng tiền vào lớn hơn dòng tiền ra, dòng tiền ròng dương, cho thấy tiền mặt tăng lên trong kỳ. Khi dòng tiền ra lớn hơn, dòng tiền ròng âm, nghĩa là doanh nghiệp đang sử dụng nguồn tiền có sẵn hoặc huy động thêm vốn để chi trả.
Dòng tiền phản ánh sự biến động của tiền và tương đương tiền, khác với lợi nhuận được ghi nhận theo nguyên tắc kế toán. Đây là lý do doanh nghiệp có thể đang lãi nhưng vẫn thiếu tiền mặt. Một số giao dịch ghi nhận doanh thu hoặc chi phí nhưng chưa tạo ra dòng tiền:
- Bán hàng thu tiền trong kỳ sau nên hiện tại mới là khoản phải thu.
- Ghi nhận chi phí dịch vụ đã sử dụng nhưng chưa thanh toán, tạo khoản phải trả nhà cung cấp.
- Khấu hao tài sản cố định làm giảm lợi nhuận nhưng không phát sinh dòng tiền ra.
- Thanh toán trước cho nhiều kỳ được ghi nhận là chi phí trả trước, chưa phải chi phí được ghi nhận toàn bộ trong kỳ thanh toán.
Một số khái niệm cần phân biệt:
| Khái niệm | Ý nghĩa |
|---|---|
| Lợi nhuận thuần | Kết quả tính toán theo nguyên tắc kế toán, chưa chắc tương đương tiền mặt. |
| Dòng tiền ròng | Chênh lệch giữa tiền vào và tiền ra trong kỳ. |
| Dòng tiền tự do | Dòng tiền còn lại sau khi trừ các khoản chi cần thiết để duy trì và mở rộng hoạt động. |
| Tiền mặt và tương đương tiền mặt | Tiền mặt cùng các khoản có tính thanh khoản cao, dễ chuyển đổi thành tiền trong thời gian ngắn. |
| Vốn lưu động | Tài sản ngắn hạn trừ nợ ngắn hạn, thể hiện khả năng đáp ứng nghĩa vụ ngắn hạn. |
Sai lầm thường gặp là đánh giá sức khỏe tài chính chỉ dựa vào doanh thu hoặc lợi nhuận. Điều này bỏ qua các yếu tố như thời hạn thu hồi công nợ, lịch trả nợ vay, chi phí phát sinh không dùng tiền mặt và mức tồn kho. Ngược lại, dòng tiền âm trong một số kỳ đầu tư mở rộng không nhất thiết là tín hiệu xấu, nếu kế hoạch tạo ra nguồn tiền trong các kỳ sau có cơ sở.
Doanh nghiệp nên xem dòng tiền theo nhiều góc độ: theo tháng để quản lý thanh toán hằng ngày, theo quý để đánh giá xu hướng kinh doanh và theo năm để lập kế hoạch tài chính.
Ví dụ minh hoạ
Ví dụ minh hoạ: Một công ty nhỏ trong lĩnh vực phân phối có lợi nhuận thuần trong kỳ là 100 triệu đồng, nhưng dòng tiền ròng lại âm 50 triệu đồng. Các con số nêu trên chỉ là giả định.
Lý do có thể là khách hàng chưa thanh toán, trong khi công ty phải trả tiền cho nhà cung cấp và nhân viên. Cụ thể trong kỳ:
- Dòng tiền vào từ bán hàng và thu hồi công nợ: 800 triệu đồng.
- Dòng tiền ra cho mua hàng, lương và chi phí vận hành: 850 triệu đồng.
Khi đó, dòng tiền ròng là 800 − 850 = âm 50 triệu đồng. Công ty có lãi theo báo cáo kết quả kinh doanh nhưng vẫn cần quản lý thời điểm thu tiền, chi tiền hoặc sắp xếp lại các khoản vay để duy trì thanh toán.
Ví dụ minh hoạ: Một doanh nghiệp vừa đầu tư thêm máy móc trong kỳ, nên dòng tiền từ hoạt động đầu tư âm 200 triệu đồng. Trong kỳ đó, dòng tiền từ hoạt động kinh doanh dương 150 triệu đồng và dòng tiền từ hoạt động tài chính dương 100 triệu đồng. Các con số nêu trên chỉ là giả định.
Tổng dòng tiền ròng của kỳ là 150 − 200 + 100 = 50 triệu đồng dương. Doanh nghiệp vẫn tăng tiền mặt trong kỳ, dù có khoản chi lớn cho đầu tư. Đây là lý do cần nhìn tổng hợp các nhóm dòng tiền thay vì chỉ xét một nhóm riêng lẻ.
Lưu ý với doanh nghiệp nhỏ và vừa
Đối với doanh nghiệp nhỏ và vừa, dòng tiền thường là chỉ số phản ánh sức khỏe tài chính sớm hơn báo cáo lợi nhuận. Một số điểm nên chú ý gồm:
Cập nhật thường xuyên, không chỉ khi kê khai. Nên theo dõi tiền mặt theo tuần hoặc theo ngày, đặc biệt khi có khoản phải thu lớn, nợ vay đến hạn hoặc hợp đồng thuê trả tiền. Báo cáo chỉ thể hiện dòng tiền tích lũy trong kỳ, có thể che khuất áp lực thanh toán tại những thời điểm nhất định.
Lập bảng theo dõi công nợ. Cần ghi rõ hạn thanh toán, giá trị còn phải thu và mức độ tin cậy của từng khoản phải thu. Công nợ quá hạn thường là cảnh báo sớm về áp lực dòng tiền.
Đối chiếu lợi nhuận với tiền thực nhận. Khi hai chỉ số khác xa nhau, cần xem lại thời điểm ghi nhận doanh thu, chi phí, công nợ và các khoản đầu tư. Đây có thể chỉ là chênh lệch tạm thời, nhưng cũng có thể là dấu hiệu thu hồi công nợ kém hoặc tồn kho tích tụ.
Chuẩn bị cho các khoản chi lớn. Các khoản thuế, lương thưởng cuối năm, bảo trì thiết bị, trả nợ vay và đầu tư mới cần được tính toán trước. Dự phòng dòng tiền giúp doanh nghiệp chủ động sắp xếp thời điểm thu chi thay vì phản ứng khi hạn thanh toán đến.
Kiểm tra tính đầy đủ và chính xác của số liệu. Cần phân biệt tiền mặt với các khoản phải thu, tiền tạm ứng, tiền ký quỹ và tiền của người khác giữ tạm. Nếu có giao dịch liên doanh nghiệp, nên đối chiếu định kỳ để tránh sai sót khi ghi nhận hoặc bỏ sót dòng tiền.
Phân biệt dòng tiền dương do vay với dòng tiền từ kinh doanh. Nếu dòng tiền dương chủ yếu đến từ huy động vốn trong khi hoạt động kinh doanh vẫn âm, doanh nghiệp cần đánh giá khả năng tự tạo tiền trong tương lai. Việc này cũng là thông tin quan trọng khi chủ doanh nghiệp cân nhắc hạn chế tăng trưởng theo nợ.
Phù hợp với quy mô và nguồn lực. Doanh nghiệp nhỏ có thể bắt đầu bằng bảng theo dõi đơn giản theo tuần, kết hợp bảng phân tích tuổi nợ và dự phòng chi tiền thay vì xây dựng hệ thống phức tạp. Điều quan trọng là dữ liệu cập nhật đều, có thể kiểm chứng và phù hợp với mô hình kinh doanh thực tế.
Câu hỏi thường gặp
Doanh nghiệp có lãi nhưng dòng tiền âm thì có nguy hiểm không?
Có thể, nhưng chưa nhất thiết phải kết luận ngay là doanh nghiệp gặp khó khăn. Dòng tiền âm trong một số kỳ là điều bình thường khi doanh nghiệp mở rộng, tăng tồn kho hoặc đầu tư thiết bị. Điều cần xem là khoản lệch này kéo dài hay không, nguyên nhân là gì và doanh nghiệp có đủ tiền mặt để thanh toán các nghĩa vụ đến hạn hay không. Nếu dòng tiền âm kéo dài do thu hồi công nợ chậm hoặc chi phí vượt khả năng, rủi ro thanh toán sẽ tăng lên.
Dòng tiền và lợi nhuận khác nhau như thế nào?
Lợi nhuận là kết quả được xác định theo nguyên tắc kế toán, ghi nhận doanh thu và chi phí theo thời điểm phát sinh, không phụ thuộc hoàn toàn vào việc tiền đã được thu hoặc chi. Dòng tiền chỉ ghi nhận tiền mặt thực sự đi vào và đi ra. Do đó, hai chỉ số có thể cùng chiều nhưng khác độ lớn, hoặc thậm chí khác chiều trong cùng một kỳ. Việc đối chiếu cả hai giúp doanh nghiệp hiểu rõ chất lượng lợi nhuận và khả năng thanh toán thực tế.
Doanh nghiệp nhỏ nên theo dõi dòng tiền với tần suất bao lâu một lần?
Tần suất phụ thuộc vào đặc điểm kinh doanh, nhưng nguyên tắc chung là càng gần thời điểm phát sinh giao dịch càng tốt. Với doanh nghiệp có bán hàng theo hóa đơn, thu tiền mặt và thanh toán nhà cung cấp thường xuyên, việc cập nhật hằng tuần hoặc theo ngày là phù hợp. Doanh nghiệp có đơn hàng lớn, giao dịch ít hơn có thể theo dõi theo tháng, kết hợp bảng theo dõi khoản phải thu và khoản phải trả. Mục tiêu là nhận biết sớm khoản thiếu hụt tiền mặt, không phải chỉ lập báo cáo đúng hạn.
Tóm tắt
Dòng tiền là sự biến động của tiền mặt đi vào và đi ra doanh nghiệp trong một kỳ, bao gồm dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính. Dòng tiền ròng được tính bằng cách lấy dòng tiền vào trừ dòng tiền ra. Khác với lợi nhuận, dòng tiền phản ánh tiền mặt thực tế, nên một doanh nghiệp có thể có lãi nhưng vẫn thiếu tiền. Đối với doanh nghiệp nhỏ và vừa, theo dõi dòng tiền thường xuyên, quản lý công nợ và chuẩn bị cho các khoản chi lớn là những việc cần thiết để duy trì khả năng thanh toán. Chỉ số âm trong một kỳ cần được phân tích cùng nguyên nhân và kế hoạch thay vì đánh giá đơn lẻ.
Thông tin trong bài chỉ mang tính tham khảo, không phải tư vấn tài chính hay tư vấn pháp lý.
Câu hỏi thường gặp
Doanh nghiệp có lãi nhưng dòng tiền âm thì có nguy hiểm không?
Có thể, nhưng chưa nhất thiết phải kết luận ngay là doanh nghiệp gặp khó khăn. Dòng tiền âm trong một số kỳ là điều bình thường khi doanh nghiệp mở rộng, tăng tồn kho hoặc đầu tư thiết bị. Điều cần xem là khoản lệch này kéo dài hay không, nguyên nhân là gì và doanh nghiệp có đủ tiền mặt để thanh toán các nghĩa vụ đến hạn hay không. Nếu dòng tiền âm kéo dài do thu hồi công nợ chậm hoặc chi phí vượt khả năng, rủi ro thanh toán sẽ tăng lên.
Dòng tiền và lợi nhuận khác nhau như thế nào?
Lợi nhuận là kết quả được xác định theo nguyên tắc kế toán, ghi nhận doanh thu và chi phí theo thời điểm phát sinh, không phụ thuộc hoàn toàn vào việc tiền đã được thu hoặc chi. Dòng tiền chỉ ghi nhận tiền mặt thực sự đi vào và đi ra. Do đó, hai chỉ số có thể cùng chiều nhưng khác độ lớn, hoặc thậm chí khác chiều trong cùng một kỳ. Việc đối chiếu cả hai giúp doanh nghiệp hiểu rõ chất lượng lợi nhuận và khả năng thanh toán thực tế.
Doanh nghiệp nhỏ nên theo dõi dòng tiền với tần suất bao lâu một lần?
Tần suất phụ thuộc vào đặc điểm kinh doanh, nhưng nguyên tắc chung là càng gần thời điểm phát sinh giao dịch càng tốt. Với doanh nghiệp có bán hàng theo hóa đơn, thu tiền mặt và thanh toán nhà cung cấp thường xuyên, việc cập nhật hằng tuần hoặc theo ngày là phù hợp. Doanh nghiệp có đơn hàng lớn, giao dịch ít hơn có thể theo dõi theo tháng, kết hợp bảng theo dõi khoản phải thu và khoản phải trả. Mục tiêu là nhận biết sớm khoản thiếu hụt tiền mặt, không phải chỉ lập báo cáo đúng hạn.
Thông tin mang tính tham khảo, không phải tư vấn tài chính. BizBank.asia là nền tảng tổng hợp thông tin, không phải tổ chức tín dụng và không nhận hồ sơ vay.